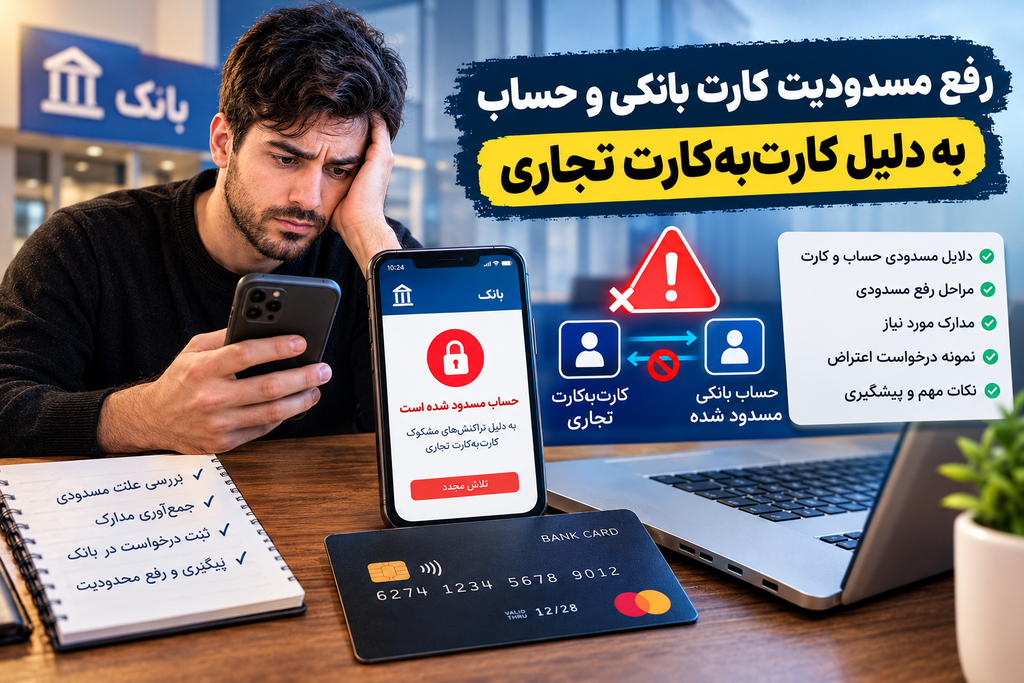
رفع مسدودیت کارت بانکی و حساب به دلیل کارتبهکارت تجاری؛ راهنمای کامل
اگر کارت بانکی یا حساب شما پس از دریافت تعداد زیادی کارتبهکارت، واریزیهای مکرر از مشتریان یا جابهجایی وجه مربوط به خریدوفروش محدود شده است، نخستین قدم شناسایی علت دقیق محدودیت است. صرف انجام کارتبهکارت لزوماً به معنای تخلف نیست؛ اما وقتی گردش حساب با الگوی معمول استفاده از حساب تناسب ندارد یا ارتباط تراکنشها با معاملات واقعی روشن نیست، بانک ممکن است منشأ وجوه و دلیل انتقالها را بررسی کند.
در این راهنما مراحل رفع مسدودیت کارت بانکی و حساب به دلیل کارتبهکارت تجاری، مدارک موردنیاز، نمونه متن درخواست و روش پیگیری را توضیح میدهیم.
توجه: این مطلب راهنمای عمومی است و تضمین رفع مسدودی نیست. مسیر رسیدگی به علت محدودیت بستگی دارد: ممکن است بانک، واحد مبارزه با پولشویی یا مرجع قضایی تصمیمگیر باشد. از بانک بخواهید نوع محدودیت و مرجع اعمالکننده آن را تا حد مجاز روشن کند.فهرست مطالب
- دلایل مسدودی
- تفاوت انواع محدودیت
- مراحل رفع مسدودی
- مدارک لازم
- نمونه درخواست
- مدت زمان پیگیری
- اگر تراکنشها تجاری بودهاند
- پیشگیری از مسدودی مجدد
- سؤالات متداول
۱. چرا کارت یا حساب به دلیل کارتبهکارت تجاری مسدود میشود؟
حساب شخصی معمولاً برای پرداختهای روزمره و دریافتهای محدود استفاده میشود. اگر در مدت کوتاه مبالغ متعددی از افراد مختلف دریافت و سپس سریع به حسابهای دیگر منتقل شوند، این الگو ممکن است نیازمند بررسی باشد. چنین الگویی بهتنهایی اثباتکننده جرم نیست، اما میتواند باعث پرسش درباره منشأ پول و علت تراکنشها شود.
از دلایل احتمالی بررسی یا محدودیت میتوان به موارد زیر اشاره کرد:
- دریافت پرتعداد وجه از مشتریان برای فروش کالا یا خدمات از حسابی که برای فعالیت تجاری معرفی نشده است.
- واریز از سوی افراد ناشناس یا اشخاصی که ارتباط معاملاتی آنها با صاحب حساب روشن نیست.
- انتقال سریع وجوه دریافتی به حسابهای متعدد بدون اسناد روشن.
- مغایرت گردش حساب با سطح فعالیت مورد انتظار نزد بانک.
- شکایت پرداختکننده، گزارش تراکنش مشکوک یا دستور مرجع قضایی.
- دریافت وجه معامله در حساب شخص ثالث بهجای حساب طرف واقعی معامله.
در مقررات بانکی ایران، ارتباط قابل توضیح میان تراکنش و معامله اهمیت دارد. در متن بخشنامه انضباط تراکنشی به ضرورت تناسب جریان پول با اسناد و اطلاعات مربوط به مبادلات کالا و خدمات اشاره شده است. بنابراین اگر حساب شما برای فروش کالا، خدمات آنلاین، دریافت بیعانه یا فعالیت مشابه استفاده شده، باید ماهیت واقعی دریافتها را با اسناد مرتبط توضیح دهید.
۲. تفاوت محدودیت کارت، حساب و مسدودی قضایی
| نوع محدودیت | نشانه احتمالی | مسیر پیگیری |
|---|---|---|
| محدودیت کارت یا خدمات غیرحضوری | کارت یا همراهبانک کار نمیکند. | تماس با بانک و مراجعه به شعبه. |
| بررسی مغایرت رفتار مالی | بانک درباره منشأ واریزیها یا علت انتقالها سؤال میکند. | ارائه توضیح و مدارک به بانک. |
| بررسی مبارزه با پولشویی | موضوع به واحد مربوط یا مرجع قانونی ارجاع شده است. | پیگیری از مرجع اعلامشده و ارائه اسناد. |
| مسدودی قضایی | بانک به دستور مرجع قضایی اشاره میکند. | پیگیری از مرجع صادرکننده دستور یا وکیل. |
بانک ممکن است اختیار لغو محدودیتی را که بر اساس دستور قضایی یا دستور قانونی مرجع دیگری اعمال شده نداشته باشد. به همین دلیل، پیش از هر اقدامی مشخص کنید چه نهادی تصمیمگیر است.
۳. مراحل رفع مسدودی حساب بانکی
مرحله اول: علت محدودیت را بپرسید
از طریق شماره رسمی بانک یا مراجعه حضوری بپرسید محدودیت فقط روی کارت است یا برداشت از حساب و سایر خدمات را هم شامل میشود. تاریخ اعمال محدودیت، شماره پیگیری، مدارک موردنیاز و اینکه آیا پرونده به مرجع بیرونی ارجاع شده را جویا شوید. پاسخها و تاریخ مراجعات را یادداشت کنید.
مرحله دوم: تراکنشهای مورد سؤال را مشخص کنید
گردش حساب بازه مورد اشاره را دریافت کنید و برای هر تراکنش، تاریخ، مبلغ، طرف تراکنش، علت واقعی پرداخت و مدرک مرتبط را فهرست کنید. علت میتواند فروش کالا، ارائه خدمت، بازپرداخت قرض یا تسویه بدهی باشد؛ فقط توضیحی را ثبت کنید که واقعاً درست است.
مرحله سوم: اسناد معتبر آماده کنید
کارت ملی، اطلاعات حساب، پیام یا نامه بانک، گردش حساب و اسناد پشتیبان را آماده کنید. برای فروش کالا، فاکتور واقعی، سفارش، رسید ارسال یا تحویل و مکاتبات مشتری میتواند مفید باشد. برای قرض یا بازپرداخت، مدارک واقعی موجود را ارائه دهید. اگر سندی ندارید، آن را جعل نکنید؛ وضعیت را صادقانه شرح دهید.
مرحله چهارم: درخواست کتبی ثبت کنید
در شعبه یا مسیر رسمی معرفیشده از سوی بانک، درخواست بررسی و رفع محدودیت ثبت کنید. تاریخ مسدودی، شماره پیگیری، ماهیت فعالیت، توضیح تراکنشها و فهرست پیوستها را ذکر کنید. رسید ثبت درخواست را نگه دارید.
مرحله پنجم: نتیجه را پیگیری کنید
بپرسید پرونده در بررسی داخلی بانک است یا برای تصمیمگیری به مرجع دیگری ارسال شده. اگر مدرک تکمیلی خواسته شد، در مهلت اعلامشده ارائه کنید و رسید بگیرید. از ارسال مدارک حساس به افراد یا شمارههای غیررسمی که ادعای «رفع فوری مسدودی» دارند، خودداری کنید.
مرحله ششم: در صورت لزوم اعتراض قانونی ثبت کنید
ماده ۴۲ قانون بانک مرکزی جمهوری اسلامی ایران برای برخی حسابهایی که در چارچوب قانونی مربوط به ظن پولشویی مسدود میشوند، امکان اعتراض پیشبینی کرده است. طبق متن قانون، اعتراض در شورای مقرر بررسی میشود و در صورت کافی تشخیص دادهشدن مستندات، امکان رفع مسدودی وجود دارد؛ در غیر این صورت ممکن است پرونده به دادسرای ویژه رسیدگی به جرائم پولی و بانکی ارسال شود. این سازوکار برای همه انواع محدودیتها کاربرد ندارد. متن را در ماده ۴۲ قانون بانک مرکزی بخوانید. اگر پرونده شامل شکایت کیفری یا دستور قضایی است، از وکیل آشنا به امور بانکی مشورت بگیرید.
۴. مدارک موردنیاز برای رفع مسدودی
- کارت ملی و اطلاعات شناسایی حساب.
- پیام یا نامه بانک و شماره پیگیری محدودیت.
- گردش حساب در بازه مورد سؤال.
- فاکتور، قرارداد، رسید فروش یا مدرک ارائه خدمت، در صورت وجود.
- رسید ارسال یا تحویل کالا و مکاتبات واقعی با مشتری.
- مدرک قرض، بازپرداخت یا تسویه بدهی، در صورت ارتباط.
- مجوز کسبوکار، اطلاعات فعالیت اقتصادی یا مدارک مالیاتی در صورت ارتباط.
- جدول توضیح تراکنشها شامل تاریخ، مبلغ، طرف تراکنش و علت واقعی پرداخت.
اصل مدارک را همراه داشته باشید و درباره نیاز به کپی یا برابر اصل کردن از شعبه سؤال کنید. اسناد را فقط از مسیر رسمی تحویل دهید.
۵. نمونه متن درخواست رفع مسدودی
مدیریت محترم شعبه [نام بانک و شعبه]
موضوع: درخواست بررسی علت محدودیت و رفع مسدودی کارت/حساب
با سلام و احترام،
اینجانب [نام و نام خانوادگی]، صاحب حساب/کارت نزد آن بانک، مطلع شدهام که از تاریخ [تاریخ] محدودیتی بر حساب یا خدمات بانکیام اعمال شده است.
تراکنشهای مورد اشاره مربوط به [شرح دقیق و واقعی علت دریافت یا انتقال وجه] بوده و مدارک موجود از جمله [فهرست مدارک پیوست] را جهت بررسی ارائه میکنم. خواهشمندم علت و دامنه محدودیت، مرجع اعمالکننده آن و مدارک تکمیلی موردنیاز را اعلام فرمایید و پس از بررسی مستندات و در صورت نبود مانع قانونی، نسبت به رفع محدودیت اقدام شود.
در صورت ارجاع موضوع به مرجع دیگری، خواهشمندم اطلاعات قابل اعلام درباره مسیر پیگیری را ارائه فرمایید.
با تشکر
نام و نام خانوادگی: [نام]
شماره تماس: [شماره تماس]
تاریخ و امضا: [تاریخ]
شماره کامل کارت، رمز کارت، CVV2، رمز پویا و اطلاعات ورود به همراهبانک را در وبسایتها یا پیامرسانهای عمومی منتشر نکنید. این اطلاعات برای درخواست عمومی یا مشاوره اولیه لازم نیست.
۶. رفع مسدودی چقدر زمان میبرد؟
زمان ثابتی برای همه پروندهها وجود ندارد. اگر موضوع صرفاً تکمیل فرم و بررسی داخلی باشد، زمان به فرآیند بانک و کامل بودن مدارک وابسته است. اگر پرونده به واحد مبارزه با پولشویی، شکایت یا دستور قضایی مرتبط باشد، ممکن است طولانیتر شود و تصمیم نهایی در اختیار شعبه نباشد. به وعدههای قطعی مانند «رفع مسدودی در چند ساعت» یا «آزادسازی تضمینی با پرداخت هزینه» اعتماد نکنید.
۷. اگر کارتبهکارتها مربوط به کسبوکار بودهاند
اگر بهطور مستمر وجه مشتریان را از طریق کارتبهکارت دریافت میکنید، روش دریافت پول را با نوع فعالیت هماهنگ کنید. استفاده از حساب شخصی برای دریافتهای پرتعداد تجاری ممکن است پرسشهایی درباره منشأ وجوه و تناسب گردش حساب ایجاد کند. در بسیاری از کسبوکارها، ثبت دقیق فروش، صورتحساب و استفاده از ابزار پرداخت مناسب به شفافیت کمک میکند؛ انتخاب روش درست به نوع فعالیت و مقررات جاری بستگی دارد.
- برای هر فروش، سفارش، مبلغ، تاریخ و اطلاعات لازم معامله را ثبت کنید.
- وجه را تا حد امکان از طرف واقعی معامله دریافت کنید؛ برای افراد ناشناس پول دریافت یا منتقل نکنید.
- علت واقعی تراکنش را درج کنید و از توضیحات نادرست بپرهیزید.
- گردش حساب را با اسناد فروش و سوابق مالی تطبیق دهید.
- درباره الزامات حساب تجاری، مالیات و ابزار پرداخت از بانک یا مشاور مالیاتی سؤال کنید.
برای مطالعه بیشتر، متن منتشرشده درباره دستورالعمل تفکیک حسابهای شخصی و تجاری و گزارش ابلاغ دستورالعمل را ببینید. برای تصمیمگیری، مقررات جاری و راهنمایی مرجع رسمی را ملاک قرار دهید.
۸. چطور از مسدودی دوباره جلوگیری کنیم؟
- حساب شخصی را تا حد امکان از دریافتهای مستمر کسبوکار جدا کنید.
- برای تراکنشهای مهم، قرارداد، فاکتور یا رسید معتبر نگه دارید.
- از اجاره دادن حساب یا کارت و انتقال پول دیگران به دستور اشخاص ناشناس پرهیز کنید.
- تراکنشها را برای دور زدن کنترلهای بانکی به مبالغ کوچکتر تقسیم نکنید؛ این کار ممکن است ابهام بیشتری ایجاد کند.
- اگر بانک درباره سطح فعالیت یا علت گردش حساب سؤال کرد، در مهلت اعلامشده پاسخ دهید.
- اگر شخص دیگری از حساب شما استفاده کرده، موضوع را پنهان نکنید و با مدارک واقعی توضیح دهید.
- اطلاعات بانکی و مدارک هویتی را در اختیار واسطههای مدعی رفع مسدودی قرار ندهید.
۹. سؤالات متداول
آیا هر تعداد زیاد کارتبهکارت باعث مسدودی حساب میشود؟
خیر. تعداد تراکنش بهتنهایی اثباتکننده تخلف نیست. مبلغ، الگوی گردش، سطح فعالیت مورد انتظار و ارتباط تراکنشها با معاملات واقعی ممکن است در بررسی نقش داشته باشند.
آیا با مراجعه به شعبه حساب حتماً آزاد میشود؟
خیر. ارائه مدارک گام مهمی است، اما نتیجه به علت محدودیت و اختیار مرجع تصمیمگیر بستگی دارد. در مسدودی قضایی، ممکن است تصمیم همان مرجع لازم باشد.
اگر کارت مسدود است، حساب هم مسدود شده؟
نه لزوماً. ممکن است محدودیت فقط مربوط به کارت یا برخی خدمات باشد. دامنه دقیق محدودیت را از بانک بپرسید.
اگر پول مشتریان به حسابم آمده و کالا فروختهام چه مدرکی بدهم؟
فاکتور یا سفارش واقعی، مکاتبات خرید، رسید ارسال یا تحویل و گردش حساب میتواند کمک کند. مدارک باید واقعی و مرتبط با همان تراکنش باشند.
اگر واریزکننده را نمیشناسم چه کنم؟
وجه را بدون بررسی و راهنمایی رسمی به حساب دیگری منتقل نکنید. با بانک تماس بگیرید، تراکنش را مستند کنید و در صورت احتمال کلاهبرداری از مسیر رسمی پیگیری کنید.
آیا ماده ۴۲ برای همه مسدودیهاست؟
خیر. این ماده درباره سازوکار مشخصی در ارتباط با برخی حسابهای مسدودشده در چارچوب قانونی ظن پولشویی است؛ ابتدا باید مبنای قانونی محدودیت مشخص شود.
جمعبندی
برای رفع مسدودیت کارت بانکی و حساب به دلیل کارتبهکارت تجاری، ابتدا علت و دامنه محدودیت را از بانک بپرسید، سپس تراکنشهای مورد سؤال را با اسناد واقعی توضیح دهید و درخواست کتبی ثبت کنید. اگر پرونده به دستور قضایی یا مرجع قانونی دیگری مربوط است، از مسیر تعیینشده پیگیری کنید. روش فوری و تضمینی برای همه پروندهها وجود ندارد؛ شفافیت، مدارک معتبر و پیگیری رسمی بهترین نقطه شروع است.
منابع و پیوندهای مطالعه: وبسایت بانک مرکزی جمهوری اسلامی ایران، بخشنامه انضباط تراکنشی، ماده ۴۲ قانون بانک مرکزی.
یادآوری: مقررات بانکی ممکن است تغییر کنند. پیش از اقدام، آخرین دستورالعمل و مرجع رسیدگی مرتبط با پرونده خود را از منابع رسمی بررسی کنید.
برای ثبت آگهی در سایت کمبیزه کلیک کنید.