راهنمای جامع ثبتنام وام ودیعه مسکن مستاجران ۱۴۰۵ در tem.mrud.ir | سایت ثبت نام وام ودیعه مسکن
۱: وام ودیعه مسکن چیست و چه هدفی دارد؟
وام ودیعه مسکن تسهیلاتی است که برای حمایت از مستاجران کمدرآمد و اقشار آسیبپذیر طراحی شده تا با دریافت مبلغی مشخص، بخشی از ودیعه یا رهن خانه را تأمین کنند.
این وام مستقیماً به قرارداد اجاره کمک میکند و از فشار پرداخت پیشپرداخت میکاهد. منابع و سقف آن در هر سال با تصویب شورای پول و اعتبار و ابلاغ بانک مرکزی تعیین میشود. اغلب بانکهای عامل تحت نظارت بانک مرکزی این وام را پرداخت میکنند و فرآیند ثبتنام اولیه در سامانه وزارت راه و شهرسازی انجام میشود. این تسهیلات معمولاً با نرخ ترجیحی و اقساط چندساله ارائه میشود و بسته به شهر محل سکونت (کلانشهر، مراکز استان، سایر شهرها) سقف متفاوتی دارد.
آموزش تصویری ثبت نام وام ودیعه مسکن را در ویدیوی زیر تماشا کنید:
۲: سامانه tem.mrud.ir چیست؟
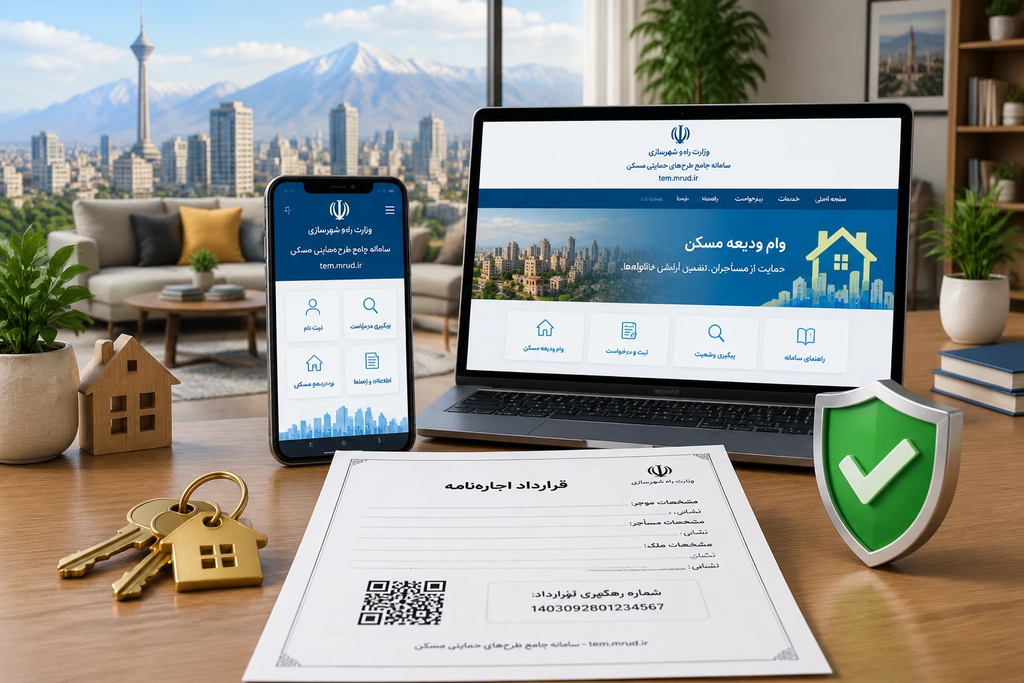
سامانه tem.mrud.ir درگاه رسمی وزارت راه و شهرسازی برای ثبتنام طرحهای حمایتی مسکن و تسهیلات مرتبط با مستاجران است. این سامانه برای مدیریت فرآیندهای شناسایی، احراز شرایط، صحتسنجی اطلاعات و معرفی واجدان شرایط به بانکهای عامل استفاده میشود.
کاربران پس از ثبتنام، وضعیت بررسی پرونده خود را مشاهده میکنند و در صورت نیاز مدارک تکمیلی را بارگذاری مینمایند. این سامانه به پایگاههای داده ملی مثل ثبتاحوال، ثبتاسناد، سازمان امور مالیاتی و… متصل است تا شرایط اختصاصی طرحها را صحتسنجی کند.
۳: شرایط عمومی واجدین وام ودیعه مسکن
شرایط کلی معمولاً شامل موارد زیر است:
عدم مالکیت مسکونی: متقاضی و افراد تحت تکفل نباید مالک خانه باشند. سابقه مالکیت اخیر نیز ممکن است محدودیت داشته باشد.
داشتن قرارداد اجاره معتبر: قرارداد باید رسمی یا کدرهگیریدار باشد و مدت باقیمانده قرارداد با ضوابط همخوانی داشته باشد.
سکونت در شهر مقصد: محل اجاره باید با شهر ثبتنام مطابقت داشته باشد.
عدم استفاده همزمان از تسهیلات مشابه: متقاضی نباید از وامهای حمایتی مشابه در همان دوره استفاده کرده باشد.
داشتن توان بازپرداخت: بانکها در مرحله اعطای تسهیلات، توان مالی و رتبه اعتباری را بررسی میکنند.
ارائه سفته یا ضامن بسته به بانک: برخی بانکها سفته الکترونیک یا ضامن معتبر را مطالبه میکنند.
۴: سقف تسهیلات و نرخ سود
در سالهای اخیر سقف وام برای کلانشهرها، مراکز استان و سایر شهرها متفاوت بوده است. بهطور نمونه:
کلانشهرها: سقف بالاتر (مثلاً ۱۰۰ تا ۲۰۰ میلیون تومان بسته به مصوبه سالانه)
مراکز استان: سقف متوسط
سایر شهرها: سقف کمتر
نرخ سود معمولاً ترجیحی است و بازپرداخت بین ۳ تا ۵ سال (یا بیشتر) تنظیم میشود. کارمزدها و شیوه محاسبه اقساط تابع قرارداد بانک عامل است.
توصیه میکنم هنگام انتشار مقاله، اعدادِ سال جاری را از اطلاعیه رسمی وزارت راه و شهرسازی یا بخش اخبار سامانه بررسی و درج کنید.
۵: آمادهسازی مدارک قبل از ثبتنام
پیش از ورود به tem.mrud.ir، مدارک زیر را آماده کنید:
اطلاعات هویتی: کد ملی، شناسنامه و کارت ملی متقاضی و همسر.
اسناد اجاره: قرارداد اجاره دارای کدرهگیری؛ تصویر تمام صفحات مهم قرارداد.
مدارک محل سکونت: کدپستی، آدرس دقیق و قبوض خدماتی.
مدارک مالی: شماره شبا و کارت بانکی متقاضی؛ گواهینامه شغلی یا فیش حقوق (در صورت درخواست بانک).
سفته یا تضامین: اگر بانک عامل سفته الکترونیک یا ضامن بخواهد، مشخصات ضامن و کدملی او را آماده کنید.
تعهدنامه همسر: در برخی بانکها، رضایتنامه همسر برای دریافت تسهیلات لازم است.
۶: ساخت حساب کاربری در tem.mrud.ir
گامهای ثبتنام اولیه:
ورود به سایت tem.mrud.ir از طریق مرورگر امن و بهروز.
انتخاب گزینه «ثبتنام/ورود» و وارد کردن شماره موبایل.
دریافت کد یکبارمصرف (OTP) و ورود به پنل.
تکمیل پروفایل: نام و نام خانوادگی، کدملی، تاریخ تولد و اطلاعات تماس.
تائید قوانین و مقررات سامانه و موافقت با استعلامهای الکترونیک.
نکته امنیتی: از ورود اطلاعات در سایتهای غیررسمی پرهیز کنید. دامنه رسمی حتماً باید mrud.ir باشد. در صورت کندی، ساعات خلوت (صبح زود یا آخر شب) را امتحان کنید.
۷: ایجاد درخواست و انتخاب طرح «وام ودیعه مسکن»
پس از ورود:
از داشبورد اصلی، طرح «وام ودیعه مسکن مستاجران» را انتخاب کنید.
فرمهای بخشهای «مشخصات هویتی»، «اطلاعات خانوار»، «وضعیت سکونت»، «اطلاعات قرارداد اجاره» و «بانک عامل پیشنهادی» را تکمیل کنید.
استان و شهر محل سکونت را دقیقاً مطابق قرارداد اجاره وارد نمایید.
چنانچه چند بانک عامل نمایش داده میشود، بانکی را انتخاب کنید که شعبه نزدیک محل سکونت شما دارد و سابقه تعامل خوبی با آن بانک دارید.
۸: بارگذاری مدارک و نکات فرمت فایلها
تصاویر کارت ملی، صفحه اول شناسنامه، اجارهنامه و کدرهگیری را بارگذاری کنید.
فرمتهای مجاز معمولاً PDF و JPG/PNG است. حجم هر فایل را مطابق دستورالعمل کاهش دهید (کمتر از ۲ مگابایت).
نام فایلها را انگلیسی و معنادار بگذارید (مثلاً lease-contract-kadrgiri.pdf).
از وضوح کافی و خوانایی کامل اطمینان حاصل کنید. هر صفحه را صاف و بدون سایه اسکن کنید.
۹: صحتسنجی، خطاهای رایج و راهحلها
«عدم تطابق کدپستی»: کدپستی را با قبض تازه بررسی کنید.
«عدم شناسایی کدرهگیری»: عدد کدرهگیری را از روی پیامک سامانه املاک یا نسخه چاپی قرارداد بهدقت وارد کنید.
«مالکیت مسکن» گزارش میشود: اگر سابقه مالکیت قبلی دارید اما اکنون فاقد مالکیت هستید، مدرک فروش یا انتقال را بارگذاری و درخواست بررسی مجدد ثبت کنید.
«خطای اتصال به پایگاهها»: این خطا معمولاً موقتی است. خروج و ورود دوباره، یا مراجعه در ساعات خلوت کمک میکند.
«ظرفیت تکمیل شد»: بعضی استانها سهمیه محدود دارند؛ در صورت تکمیل ظرفیت، اعلانهای سامانه را پیگیری و در بازههای بعدی مجدداً اقدام کنید.
۱۰: نحوه اعلام وضعیت و نتیجه بررسی
پس از ثبت، پرونده وارد مرحله صحتسنجی میشود:
وضعیت «در حال بررسی»: استعلامهای بیندستگاهی در حال انجام است.
«نیاز به رفع نقص»: مدارک یا فرمها ناقص است؛ ظرف مهلت تعیینشده اصلاح کنید.
«تایید و معرفی به بانک»: باید در بازه زمانی مشخص به شعبه بانک عامل مراجعه کنید.
«رد درخواست»: دلایل رد در پیامک یا اعلان سامانه درج میشود. امکان تجدیدنظر محدود است.
۱۱: مراجعه به بانک عامل و تشکیل پرونده تسهیلات
با پیام «معرفی به بانک»، مراحل زیر را انجام دهید:
مدارک اصلی و کپیها را همراه داشته باشید: کارت ملی، شناسنامه، اجارهنامه، نامه معرفی، شماره شبا، چک یا سفته (در صورت درخواست).
فرمهای بانکی را تکمیل کنید و در صورت لزوم ضامن معرفی نمایید.
بانک رتبه اعتباری و سابقه چک برگشتی شما را بررسی میکند.
قرارداد تسهیلات امضا میشود و بانک زمانبندی پرداخت وام را اطلاع میدهد.
نکته: برخی بانکها پرداخت را به حساب موجر (مالک) واریز میکنند. هماهنگسازی با موجر را از پیش انجام دهید.
۱۲: شیوه پرداخت وام و نحوه مصرف آن
سناریوی ۱: پرداخت به حساب موجر. در این حالت بانک وجه را مستقیماً به مالک واریز میکند تا مطمئن شود وجوه برای ودیعه مصرف شده است.
سناریوی ۲: پرداخت به حساب مستاجر با تعهد مصرف. در این حالت باید رسید واریز به مالک را ارائه کنید.
هزینههای جانبی: کارمزد پرونده، تمبر مالیاتی سفته یا کارمزد سامانه ممکن است اعمال شود. مبلغ دقیق را از بانک بپرسید.
۱۳: اقساط، مدت بازپرداخت و محاسبه تقریبی
مدت بازپرداخت طبق قرارداد بانک مشخص میشود (اغلب ۳ تا ۵ سال یا طبق مصوبه سال).
اقساط ماهانه با نرخ سود مصوب محاسبه میشود. برای برنامهریزی مالی، از بانک جدول اقساط رسمی دریافت کنید.
بازپرداخت بهموقع، از اعمال جریمه دیرکرد جلوگیری میکند و رتبه اعتباری شما را بهبود میدهد.
۱۴: تعهدات مستأجر و مالک در طول قرارداد اجاره
مستأجر باید قرارداد اجاره را تمدید یا بهروزرسانی و در سامانه ثبت کند.
هرگونه تغییر در نشانی، مالک یا شرایط قرارداد باید به بانک اعلام شود.
فسخ قرارداد اجاره ممکن است لازم کند بخشی از وام بازپرداخت شود یا تعهد جدیدی پذیرفته شود.
۱۵: پرسشهای پرتکرار
سوال: اگر اجارهنامه دستنویس است چه کنم؟
پاسخ: حتماً قرارداد را در سامانه املاک ثبت و کدرهگیری دریافت کنید تا معتبر باشد.
سوال: امکان انتقال پرونده از یک بانک به بانک دیگر هست؟
پاسخ: پس از معرفی معمولاً باید به همان بانک مراجعه کنید. تغییر بانک بهندرت و با موافقت هر دو طرف ممکن است.
سوال: اجارهنامه رو به پایان است؛ میتوانم ثبتنام کنم؟
پاسخ: بهتر است در زمان اعتبار قرارداد اقدام کنید. برخی بانکها حداقل مدت باقیمانده را شرط میدانند.
سوال: در صورت رد درخواست، امکان اعتراض وجود دارد؟
پاسخ: بله؛ از بخش «ثبت درخواست بررسی مجدد» یا مراجعه به اداره کل راه و شهرسازی استان استفاده کنید.
۱۶: خطاهای امنیتی و کلاهبرداریهای رایج
سایتهای جعلی با دامنههای مشابه که شماره کارت یا رمز میگیرند. فقط از tem.mrud.ir استفاده کنید.
کانالها و افراد سودجو که «تضمین وام» میدهند. هرگونه پرداخت پیش از معرفی رسمی و عقد قرارداد، خطرناک است.
حفظ حریم خصوصی: مدارک را فقط در سامانه رسمی یا شعب بانک بارگذاری/تحویل دهید.
۱۷: نکات طلایی برای افزایش شانس پذیرش
اطلاعات هویتی و کدپستی را دقیق و مطابق مدارک وارد کنید.
اجارهنامه را بهروز و دارای کدرهگیری نگه دارید.
مدارک را با وضوح بالا و حجم مناسب اسکن کنید.
بانک عامل نزدیک محل سکونت را انتخاب کنید تا بررسی میدانی سادهتر باشد.
پیامکها و اعلانهای سامانه را مرتب بررسی کنید.
۱۸: برنامهریزی مالی و مدیریت ریسک
قبل از تعهد، توان بازپرداخت را با بودجه خانوار تطبیق دهید.
صندوق اضطراری برای ۳ ماه قسط کنار بگذارید.
با مالک درباره نحوه دریافت ودیعه از بانک هماهنگ کنید.
در صورت تغییر شغل یا درآمد، برنامه جایگزین برای پرداخت اقساط داشته باشید.
۱۹: جدول زمانبندی پیشنهادی مراحل
روز ۱ تا ۳: آمادهسازی مدارک و ثبتنام در tem.mrud.ir
روز ۴ تا ۱۰: صحتسنجی و رفع نقص
روز ۱۱ تا ۲۰: معرفی به بانک و تشکیل پرونده
روز ۲۱ تا ۳۰: پرداخت وام و تکمیل فرآیند
این تایملاین تقریبی است و بسته به استان و بانک متفاوت خواهد بود.
۲۰: بهروزرسانیها و پیگیری اخبار
اخبار جدید وزارت راه و شهرسازی را از سایت رسمی mrud.ir دنبال کنید.
بخش اطلاعیههای tem.mrud.ir را بررسی کنید.
رسانههای معتبر اقتصادی را برای تغییرات سقف و شرایط رصد کنید.
در صورت انتشار آییننامه جدید، این مقاله را بهروزرسانی کنید.
۲۱: چکلیست نهایی قبل از ثبتنام
کدرهگیری قرارداد اجاره دارید؟
عدم مالکیت مسکن برای اعضای خانواده بررسی شده؟
استان و شهر بهدرستی انتخاب شده؟
مدارک هویتی و مالی اسکن شده؟
بانک عامل نزدیک انتخاب شده؟
شماره شبا و کارت بانکی آماده است؟
بخش ۲۲: جمعبندی و توصیه عملی
وام ودیعه مسکن فرصت مهمی برای کاهش فشار مالی بر مستاجران است. مسیر رسمی ثبتنام از طریق سامانه tem.mrud.ir آغاز میشود و سپس به بانک عامل میرسد.
با آمادهسازی دقیق مدارک، رعایت نکات ضدخطا و انتخاب بانک مناسب، میتوانید شانس دریافت وام را افزایش دهید. پیگیری منظم اعلانها، تعامل سازنده با بانک و مدیریت بودجه خانوار، کلید موفقیت در این فرآیند است.
برای ثبت آگهی در سایت کمبیزه کلیک کنید.